~金利上昇でも、検討者の61%が中古マンションの検討を継続~
「人と不動産のかけ橋に」を企業理念とし、中古マンションの仕入れ営業・商品企画・販売営業を行う株式会社リアークスファインド(本社:東京都新宿区、代表取締役:大人慶太、以下「リアークスファインド」https://www.rearx-find.co.jp/ )は、5年以内に住居用として中古マンションの購入を検討している一都三県在住の300名を対象に、金利上昇時の中古マンション購入検討者の意識調査を実施しましたので、お知らせいたします。
■調査概要
- 調査名称:金利上昇時の中古マンション購入検討者の意識調査
- 調査方法:インターネット調査
- 調査期間:2026年10月8日~同年10月9日
- 有効回答:5年以内に住居用として中古マンションの購入を検討している一都三県在住の300名
※ 構成比は小数点以下第2位を四捨五入しているため、合計しても必ずしも100とはなりません。
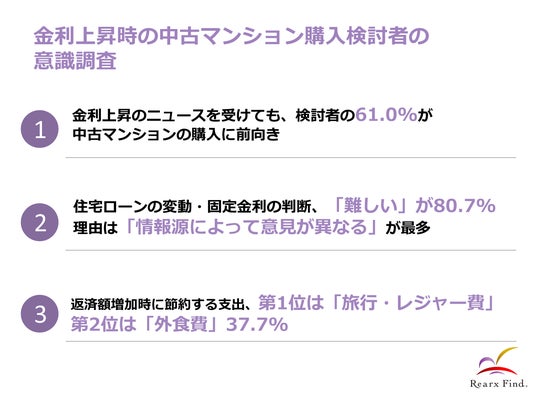
■金利上昇を受けても、61.0%が中古マンションの購入に前向き
金利上昇に関するニュースを受けた現在の購入意向では、「予定通り進める」と「条件を見直して進める」を合わせると61.0%に達し、6割の検討者が金利上昇下でも購入の方針を継続している実態がうかがえます。一方で「延期」3.3%・「見送り」3.7%は少数にとどまり、金利上昇が購入そのものを断念させるよりも、予算や条件の見直しを促す形で影響している構図が見えてきます。
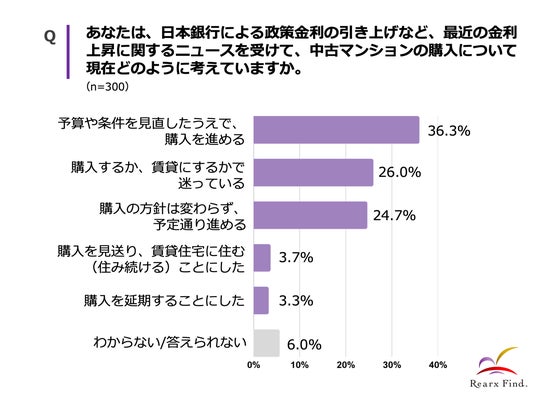
・予算や条件を見直したうえで、購入を進める: 36.3%
・購入するか、賃貸にするかで迷っている: 26.0%
・購入の方針は変わらず、予定通り進める: 24.7%
・購入を見送り、賃貸住宅に住む(住み続ける)ことにした: 3.7%
・購入を延期することにした: 3.3%
・わからない/答えられない: 6.0%
■購入に前向きな理由、最多は「家賃を払い続けるより資産になるから」51.9%
金利上昇のなかでも購入すると回答した方に理由を聞いたところ、「家賃を払い続けるより資産になるから」が51.9%で最多となりました。続いて「今後さらに金利が上がる前に購入したいから」29.5%、「今後さらに住宅価格が上がると思うから」29.0%が上位に入りました。資産形成の観点を最大の動機としつつ、金利・価格がさらに上がる前に動きたいという先高観も購入を後押ししていることが分かります。金利上昇局面を待つのではなく早めに動く契機として捉える層が一定数存在している傾向が見られました。
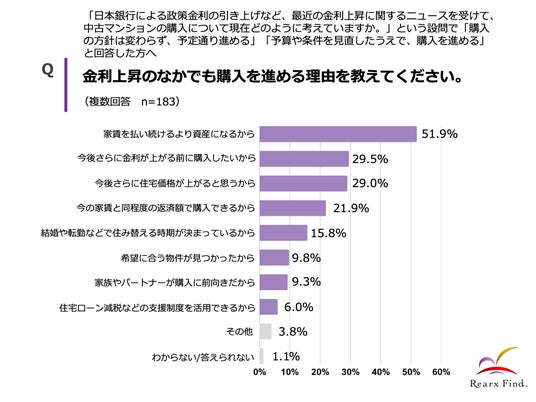
・家賃を払い続けるより資産になるから: 51.9%
・今後さらに金利が上がる前に購入したいから: 29.5%
・今後さらに住宅価格が上がると思うから: 29.0%
・今の家賃と同程度の返済額で購入できるから: 21.9%
・結婚や転勤などで住み替える時期が決まっているから: 15.8%
・希望に合う物件が見つかったから: 9.8%
・家族やパートナーが購入に前向きだから: 9.3%
・住宅ローン減税などの支援制度を活用できるから: 6.0%
・その他: 3.8%
・わからない/答えられない: 1.1%
■購入をためらう・見送る理由、最多は「予算内で買える物件が少ない」41.4%
購入をためらう・見送ると回答した方に理由を聞いたところ、「住宅価格が高く、予算内で買える物件が少ないから」が41.4%で最多となりました。続いて「金利がさらに上がり、返済が苦しくなりそうだから」「物価上昇で、頭金や貯蓄を増やしにくいから」「修繕積立金や管理費が今後上がりそうだから」がいずれも31.3%で並びました。物件価格そのものに加え、金利・物価・維持費といった複数のコスト上昇が重なり、購入の判断を難しくしている構図がうかがえます。
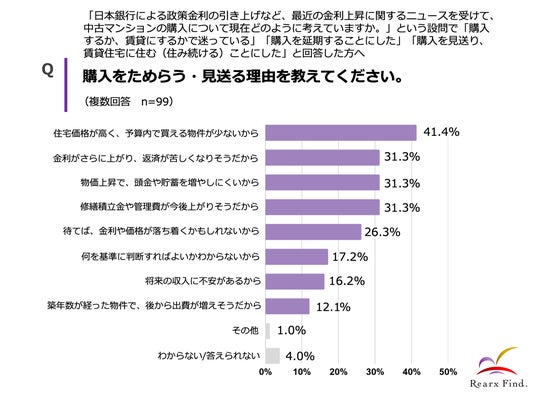
・住宅価格が高く、予算内で買える物件が少ないから: 41.4%
・金利がさらに上がり、返済が苦しくなりそうだから: 31.3%
・物価上昇で、頭金や貯蓄を増やしにくいから: 31.3%
・修繕積立金や管理費が今後上がりそうだから: 31.3%
・待てば、金利や価格が落ち着くかもしれないから: 26.3%
・何を基準に判断すればよいかわからないから: 17.2%
・将来の収入に不安があるから: 16.2%
・築年数が経った物件で、後から出費が増えそうだから: 12.1%
・その他: 1.0%
・わからない/答えられない: 4.0%
■購入判断の相談相手、最多は「配偶者・パートナー」40.7%、専門家への相談は限定的
中古マンション購入の判断について誰に相談しているかでは、「配偶者・パートナー」が40.7%で最多となりました。続いて「友人・知人・職場の同僚」22.3%、「親・親族」19.0%が上位に入りました。一方、「不動産会社の担当者」18.0%、「銀行などの金融機関の担当者」14.3%と、専門家への相談は1割~2割前後にとどまりました。
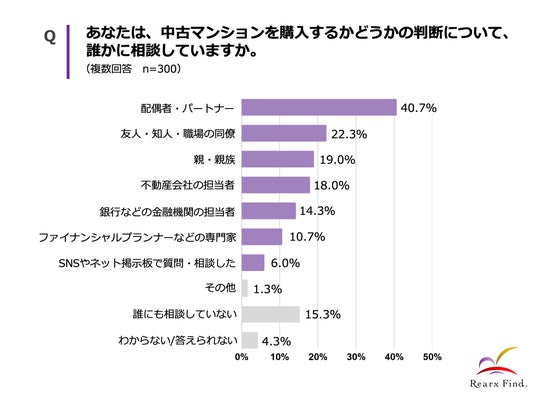
・配偶者・パートナー: 40.7%
・友人・知人・職場の同僚: 22.3%
・親・親族: 19.0%
・不動産会社の担当者: 18.0%
・銀行などの金融機関の担当者: 14.3%
・ファイナンシャルプランナーなどの専門家: 10.7%
・SNSやネット掲示板で質問・相談した: 6.0%
・その他: 1.3%
・誰にも相談していない: 15.3%
・わからない/答えられない: 4.3%
■住宅ローンの変動・固定金利の判断、「難しい」が合計80.7%
住宅ローンを変動金利と固定金利のどちらにするかの判断について、「非常にそう感じる」40.7%、「ややそう感じる」40.0%を合わせて80.7%が「難しい」と回答しました。金利上昇局面において、どちらの金利タイプを選ぶかが検討者にとって大きな判断のハードルになっていることが分かります。8割が難しさを感じている背景には、金利の先行きが読みにくいことに加え、自分の状況に照らして判断する材料を得にくい構造的な要因があると考えられます。
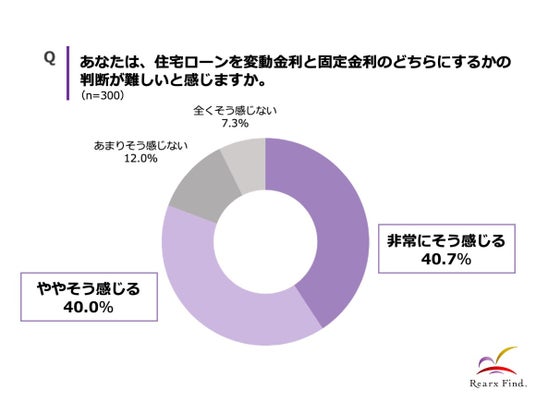
・非常にそう感じる: 40.7%
・ややそう感じる: 40.0%
・あまりそう感じない: 12.0%
・全くそう感じない: 7.3%
■判断が難しい理由、最多は「情報源によって意見が異なる」48.3%、「情報が多すぎる」が続く
金利タイプの判断が難しいと回答した方に理由を聞いたところ、「専門家や情報源によって意見が異なるから」が48.3%で最多となりました。続いて「金利の見通しに関する情報が多すぎるから」45.5%、「自分の状況に当てはめて考えにくいから」30.6%が上位に入りました。情報が不足しているのではなく、情報があふれ、かつ発信源によって見解が分かれることが判断を難しくしている構図がうかがえます。
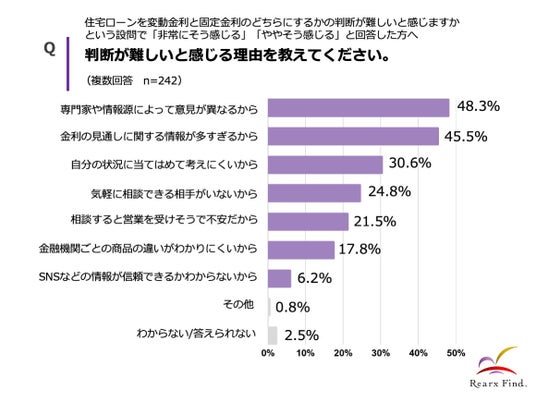
・専門家や情報源によって意見が異なるから: 48.3%
・金利の見通しに関する情報が多すぎるから: 45.5%
・自分の状況に当てはめて考えにくいから: 30.6%
・気軽に相談できる相手がいないから: 24.8%
・相談すると営業を受けそうで不安だから: 21.5%
・金融機関ごとの商品の違いがわかりにくいから: 17.8%
・SNSなどの情報が信頼できるかわからないから: 6.2%
・その他: 0.8%
・わからない/答えられない: 2.5%
■金利・資金計画の情報源、最多は「インターネットの記事・比較サイト」51.3%
金利や住宅ローンの資金計画に関する情報源・相談先では、「インターネットの記事・比較サイト」が51.3%で最多となりました。続いて「テレビや新聞のニュース」44.0%、「家族・友人・知人」30.3%が上位に入りました。一方、「不動産会社の担当者」14.3%、「ファイナンシャルプランナーなどの専門家」11.0%と、専門家を情報源とする検討者は限られています。ネットやマスメディアから広く情報を集める一方で、個別の状況に踏み込んだ専門的な助言にはつながりにくい実態がうかがえます。
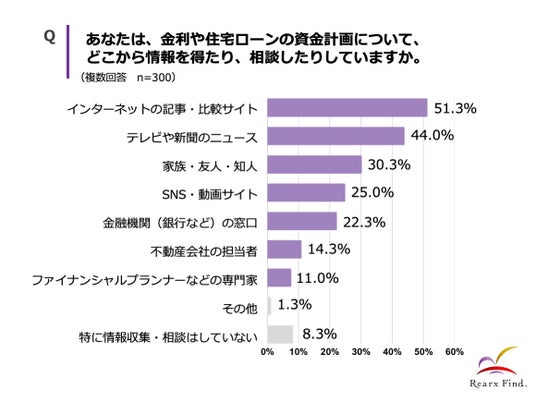
・インターネットの記事・比較サイト: 51.3%
・テレビや新聞のニュース: 44.0%
・家族・友人・知人: 30.3%
・SNS・動画サイト: 25.0%
・金融機関(銀行など)の窓口: 22.3%
・不動産会社の担当者: 14.3%
・ファイナンシャルプランナーなどの専門家: 11.0%
・その他: 1.3%
・特に情報収集・相談はしていない: 8.3%
■返済以外に考慮する費用、上位は「管理費」53.7%・「修繕積立金」52.7%
住宅ローンの返済以外に考慮している費用では、「毎月の管理費」が53.7%で最多となりました。続いて「毎月の修繕積立金」52.7%、「修繕積立金の将来の値上がり」46.3%が上位に入りました。毎月の固定的な維持費に加え、将来の値上がりまで見据える検討者が半数前後を占めており、購入後に継続してかかるランニングコストへの意識の高さがうかがえます。中古マンションならではの維持費・将来コストが、物件価格と並ぶ検討材料として重視されている傾向が見られました。
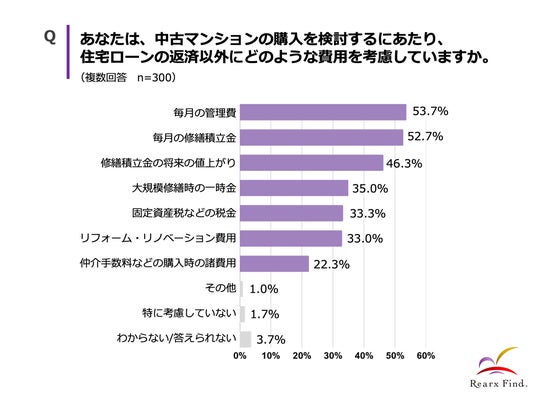
・毎月の管理費: 53.7%
・毎月の修繕積立金: 52.7%
・修繕積立金の将来の値上がり: 46.3%
・大規模修繕時の一時金: 35.0%
・固定資産税などの税金: 33.3%
・リフォーム・リノベーション費用: 33.0%
・仲介手数料などの購入時の諸費用: 22.3%
・その他: 1.0%
・特に考慮していない: 1.7%
・わからない/答えられない: 3.7%
■金利上昇で重視するようになった点、最多は「修繕積立金が適正な水準」45.3%
金利上昇を受けて物件選びで以前より重視するようになった点では、「修繕積立金が適正な水準であること」が45.3%で最多となりました。続いて「管理状態が良いこと」43.3%、「購入価格が安いこと」42.0%で並びました。価格の安さだけでなく、管理状態や修繕計画・積立金の適正さといった「購入後の負担が読める物件かどうか」を重視する傾向が強まっており、金利上昇によって将来コストを見極めようとする意識が高まっている実態が浮かび上がります。
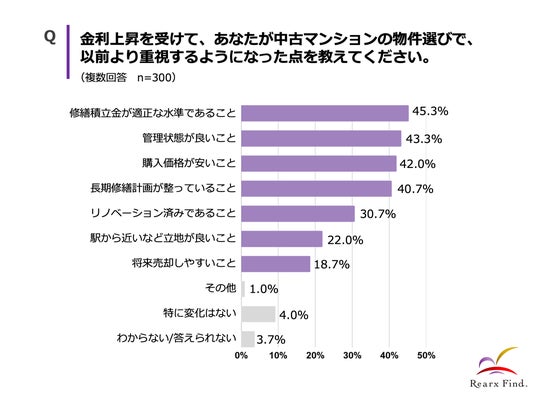
・修繕積立金が適正な水準であること: 45.3%
・管理状態が良いこと: 43.3%
・購入価格が安いこと: 42.0%
・長期修繕計画が整っていること: 40.7%
・リノベーション済みであること: 30.7%
・駅から近いなど立地が良いこと: 22.0%
・将来売却しやすいこと: 18.7%
・その他: 1.0%
・特に変化はない: 4.0%
・わからない/答えられない: 3.7%
■返済額増加時に節約する支出、上位は「旅行・レジャー費」39.3%・「外食費」37.7%
金利上昇で返済額が増えた場合に節約する支出では、「旅行・レジャー費」が39.3%で最多となりました。続いて「外食費」37.7%、「趣味・娯楽費」34.7%が上位に入りました。嗜好性の高い支出から優先的に削る傾向が見られる一方、「NISAなど積立投資・貯蓄の額」も約3割が挙げており、返済負担の増加が将来に向けた資産形成の原資にまで影響しうる点が注目されます。住宅ローンの返済額増加が、日々の消費だけでなく貯蓄・投資行動にも波及する可能性がうかがえます。
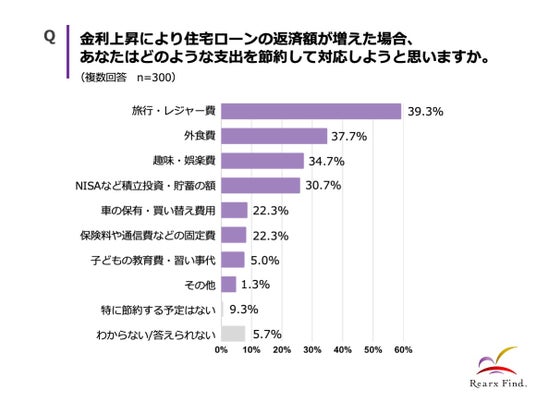
・旅行・レジャー費: 39.3%
・外食費: 37.7%
・趣味・娯楽費: 34.7%
・NISAなど積立投資・貯蓄の額: 30.7%
・車の保有・買い替え費用: 22.3%
・保険料や通信費などの固定費: 22.3%
・子どもの教育費・習い事代: 5.0%
・その他: 1.3%
・特に節約する予定はない: 9.3%
・わからない/答えられない: 5.7%
■まとめ
今回は、5年以内に住居用として中古マンションの購入を検討している一都三県在住の300名を対象に、金利上昇時の中古マンション購入検討者の意識調査を実施しました。
金利上昇のニュースを受けても、「予定通り進める」24.7%と「条件を見直して進める」36.3%を合わせた61.0%が購入すると回答しました。購入を進める理由では「家賃を払い続けるより資産になるから」が最多となり、資産形成の観点と金利・価格の先高観が購入を後押ししていることが分かりました。一方、ためらう・見送る層では「予算内で買える物件が少ない」41.4%を筆頭に、金利・物価・維持費といった複数のコスト上昇が重なって判断を難しくしている構図が見られました。
購入判断の相談相手は「配偶者・パートナー」40.7%が最多となる一方、専門家への相談は1割前後にとどまりました。住宅ローンの金利タイプの判断については80.7%が「難しい」と回答し、その理由では「情報源によって意見が異なる」48.3%、「情報が多すぎる」45.5%が上位となるなど、情報過多と中立的な相談先の不在が判断のハードルになっている実態が浮かび上がりました。物件選びでは「修繕積立金が適正な水準であること」45.3%をはじめ、管理・修繕に関わる項目を重視する傾向が強まっています。金利上昇局面の中古マンション市場においては、あふれる情報を検討者自身の状況に翻訳し、将来コストまで含めて判断を支える専門家の存在が、これまで以上に求められていると考えられます。
■リアークスファインドについて
リアークスファインドは、「人と不動産のかけ橋」という理念をもとに、関東1都3県を中心に、不動産商品の仕入れ営業・商品企画・販売営業・アフターサービスと、不動産業の入口から出口まで一気通貫したビジネスを展開しています。また、建物管理のコストを見直せる「建物管理コスト診断」、建物の点検、清掃、巡回などの報告作業をスマートフォンとパソコンで簡単に行える「シンプル点検帳」、などのサービスを提供。2026年6月期の売上高は、過去最高の112.8億円を達成しました。
コーポレートサイト:https://www.rearx-find.co.jp/
■会社概要
・会社名:株式会社リアークスファインド
・代表者:代表取締役 大人慶太
・設 立:2013年2月5日
・資本金:1億円
・所在地:東京都新宿区西新宿七丁目7番30号 小田急西新宿 O-PLACE 6階
企業プレスリリース詳細へ
PR TIMESトップへ
関連記事